

Stiftungen und Trusts als Instrument der internationalen Vermögens- und Nachlassplanung
In unsicheren Zeiten ist es entscheidend, sein Vermögen nachhaltig und solide zu strukturieren und «fit» für die Zukunft zu machen. Eine tragfähige Vermögensstruktur bietet zahlreiche Vorteile.
Motive der Vermögensstrukturierung
Vermögende Personen nutzen in diesem Sinne vor allem Stiftungen oder Trusts, um Vermögen langfristig zu schützen, zu strukturieren oder zu übertragen. Die Motive sind eine Kombination aus rechtlichen, steuerlichen, familiären und strategischen Gründen. Fragt man nach den hauptsächlichen Gründen, hört man folgende Antworten (v.a. von international tätigen Unternehmern, Investoren und Familien):
- Vermögensschutz
- Schutz vor persönlichen Haftungsrisiken, familiären Auseinandersetzungen (wie Scheidungen etc.) oder politischen Risiken
- Trennung zwischen Privatperson und Vermögen
- Nachlass- und Erbplanung
- Vermeidung vor drohender Zerschlagung des Vermögens (z.B. Kontinuität von Unternehmen)
- Klare Regeln für die Weitergabe des Vermögens nach dem Tod
- Vermeidung / Reduktion von Erbstreitigkeiten
- Steuerplanung (je nach Jurisdiktion bieten Stiftungen oder Trusts auch gewisse steuerliche Vorteile)
- Optimierung von Erbschafts- und Schenkungssteuern
- Optimierung von Kapitalerträgen oder Dividenden
- Steueraufschub
- Diskretion und Privatsphäre
- Familienverhältnisse und die Vermögenssituation bleiben diskreter
- Höhere Vertraulichkeit gegenüber involvierten Dritten (wie Banken etc.) und der Öffentlichkeit
In den letzten Jahren kam es jedoch zu Einschränkungen des Rechts auf Vertraulichkeit resp. der Privatsphäre durch internationale Transparenzregeln (AIA, FATCA, Beneficial Ownership Registers etc.).
- Einschränkung des Vermögensübergangs an nachfolgende Generationen
- Schutz vor übermässigem Verbrauch durch die Erbengenerationen
- Gezielte Übergabe für spezifische Zwecke (z.B. Kinder erhalten Kapital erst ab einem bestimmten Alter oder für spezielle Bedürfnisse, wie Studium, Heirat, Hauserwerb etc.)
- Philanthropie
- Gründung von gemeinnützigen Stiftungen oder Trusts
- Integration von gemeinnützigen Zwecken in Familienstiftungen (gemischte Stiftungen)
- Steuerbegünstigte Spendenstrukturen
Unterschiede zwischen Stiftung und Trust
Obwohl im Kern ähnlich, unterscheiden sich Stiftungen und Trusts teilweise. In der Praxis werden in Kontinentaleuropa resp. im deutschsprachigen Raum häufiger Stiftungen, im Common Law Rechtsraum (z.B. USA, UK) öfter Trusts gegründet. Dies liegt daran, dass in den entsprechenden Ländern schon ein gewisser Bezug zu solchen Strukturen besteht (z.B. eigene Stiftungen sind auch in Deutschland und Österreich bekannt, Trusts in den USA und UK). Stiftungen und Trusts unterscheiden sich u.a. in folgenden Punkten:
|
Stiftung |
Trust |
|
Eigene Rechtspersönlichkeit |
Vertrags-/Treuhandkonstrukt |
|
Eher in Kontinentaleuropa |
Eher im Common Law |
|
Verselbstständigtes Zweckvermögen |
Treuhänderisch verwaltetes Vermögen |
|
Verwaltung durch Stiftungsrat |
Verwaltung durch Trustee |
|
Bankverbindung im Namen der Stiftung |
Bankverbindung im Namen des Trustees |
Je nach Jurisdiktion gibt es noch weitere Unterscheidungskriterien (Grundkapital, Errichtung, wirtschaftliche Tätigkeit, Steuern, Anerkennung durch Drittstaaten etc.).
Wurden früher Stiftungen und Trusts sehr oft aufgrund von steuerlichen Überlegungen gegründet, tritt dieses Motiv heute klar in den Hintergrund. Dies u.a. auch wegen den oben erwähnten internationalen Regulierungen (wie AIA, FATCA etc.). Primär nutzen heute vermögende Personen solche Strukturen für die langfristige Governance grösserer und grosser Vermögen im Sinne der obigen Ausführungen.
Gerade deutsche Privatpersonen und Unternehmerfamilien gründeten in den letzten Jahren wieder vermehrt Stiftungen, entweder in Deutschland oder auch in Liechtenstein. Die Verunsicherung über das steuerliche Umfeld (z.B. Wiedereinführung der Vermögenssteuer, Diskussionen über die Verschärfung der Erbschaftssteuer etc.) und die Wirtschaftspolitik im Allgemeinen haben zahlreiche vermögende Personen in Deutschland dazu bewogen, Vermögen im Sinne einer langfristigen Vermögensstrategie in eine Stiftung zu transferieren. Auch in Deutschland werden in den kommenden Jahren Vermögen in Billionenhöhe vererbt.
Viele mittelständische Unternehmen stehen vor einem Generationenwechsel. Die Familienstiftung hilft hier, die Einheit des Unternehmens zu erhalten und Vorteile bei der Erbschaft- und Schenkungsteuer sowie bei der langfristigen Vermögensplanung zu nutzen. Dies vor allem dann, wenn Vermögen über mehrere Generationen erhalten werden soll. Zudem möchten auch deutsche vermögende Familien sehr oft einen Teil ihres Vermögens für gemeinnützige Zwecke verwenden, dies lässt sich mit einer Stiftung sehr gut realisieren.
Für ausschliesslich gemeinnützige Zwecke bietet seit 2024 auch die Schweizer resp. Zürcher Stiftung eine gute Möglichkeit, vor allem für in der Schweiz ansässige Personen (siehe hierzu das Magazin PRIVATE, Ausgabe 02/2025, «Steuerbefreiung von gemeinnützigen Stiftungen – Der Kanton Zürich auf der Überholspur?»). Für weitere Vorteile und auch steuerliche Hürden der Familienstiftung für deutsche Stifter sei auf den Artikel «Warum eine Familienstiftung in Liechtenstein?» im Magazin PRIVATE, Ausgabe 01/2026, verwiesen.
Steigende Attraktivität der Schweiz
International tätige Personen wählten und wählen immer noch die Schweiz aus diversen wirtschaftlichen, finanziellen und praktischen Gründen.
Die wichtigsten sind:
- Stabilität und Sicherheit
Die Schweiz gilt seit Jahrzehnten als politisch stabil und wirtschaftlich sowie finanziell solide. Die Anleger betrachten die Schweizer Banken als sicheren Ort für ihr Vermögen. Dies gerade in Zeiten von Krisen oder Inflation. - Starker internationaler Finanzplatz mit hoher Reputation
Die Schweiz gehört zu den wichtigsten Finanzplatzzentren der Welt. Schweizer Finanzintermediäre haben viel Knowhow im internationalem Private Banking und mit komplexen Vermögensstrukturen. Schweizer Berater sind mehrsprachig und denken global und betreuen damit Kunden aus Europa, dem Nahen Osten, Asien und Lateinamerika. - Diskretion
Auch wenn das Schweizer Bankgeheimnis in der jüngeren Vergangenheit eingeschränkt wurde, spielt der Diskretionsgedanke weiterhin eine grosse Rolle für die Diversifikation von Vermögen via die Schweiz. - Starker Schweizer Franken
Der Schweizer Franken gilt nach wie vor aufgrund seiner überragenden Stärke als „sicherer Hafen“. Er dient sehr oft als Absicherungswährung gegenüber der Heimwährung.
«Swissness» ist somit nicht nur ein Begriff, sondern steht für typische Werte, die international mit der Schweiz verbunden sind.
Aus aktuellem Anlass sei noch auf folgenden Punkt hingewiesen:
Wegen dem Iran-Krieg liebäugeln viele Vermögende aus der Golfregion vermehrt mit der Schweiz. Von einem Exodus kann man zwar noch nicht sprechen, aber die Signale verdichten sich. Der Schweizer Finanzplatz ist heute schon wichtig für Kunden aus der Golfregion. So stammt ca. ein Viertel der Vermögen, die in der Schweiz verwaltet werden, aus dieser Region.
Doch nicht nur als Finanzplatz ist die Schweiz interessant, sondern auch für die vermögenden Personen selbst. So gibt es wieder vermehrt Anfragen von Personen aus der Golfregion, die ihren Hauptwohnsitz in die Schweiz verlegen wollen. Obwohl z.T. als etwas langweilig wahrgenommen, gewinnt mit der aktuellen globalen unsicheren Situation die Schweiz an Attraktivität.
Ob und wie schnell sich die Situation nach einem Beenden des Krieges wieder in die umgekehrte Richtung verschiebt, ist schwer vorauszusagen. Es ist durchaus mit einem mehrjährigen Zyklus zu rechnen.
Bezug von Stiftungen und Trusts zur Schweiz
Der Schweizer Trust
Seit Juni 2018 wurde in der Schweiz über die Einführung eines Trusts nach Schweizer Recht diskutiert (Motion «Einführung des Trusts in die schweizerische Rechtsordnung» und Einsetzung einer Expertengruppe durch das Bundesamt für Justiz). Die Einführung eines Schweizer Trusts scheiterte schliesslich vor allem an der fehlenden politischen Mehrheit, insbesondere wegen den geplanten steuerlichen Regelungen. Der Bundesrat stellte 2023 nach der mehrheitlich negativen Vernehmlassung fest, dass das Projekt „derzeit nicht mehrheitsfähig“ sei.
Kurz gesagt gab es vier Hauptgründe für die Abschreibung:
- Steuerliche Ausgestaltung
Der grösste Widerstand betraf die Besteuerung von Trusts. Neben anderen Punkten wurde der Entwurf teilweise als schlechter betrachtet als die bestehende Praxis mit ausländischen Trusts. - Fehlender Bedarf
Da die Schweiz seit 2007 ausländische Trusts aufgrund des Haager Trust-Übereinkommens anerkennt, war kein zwingender Bedarf für einen eigenen Schweizer Trust vorhanden. - Spannung mit dem Schweizer Zivilrecht
Da der Trust aus dem Common Law stammt, das Schweizer Zivilrecht aber auf dem kontinentaleuropäischen Recht basiert, befürchteten viele einen systematischen Konflikt in der Anwendung eines eigenen Schweizer Trustrechts. - Fehlende politische Allianz
Aufgrund der historischen Verwendung von Trusts befürchteten gewisse politische Kreise zunehmende Reputationsrisiken für den Schweizer Finanzplatz.
Der Bundesrat verzichtete deshalb 2023 darauf, dem Parlament eine definitive Gesetzesvorlage zu unterbreiten. Er beantragte die Abschreibung der entsprechenden Motion. Diese wurde schliesslich am 15. September 2023 abgeschrieben.
International tätige Personen können dennoch von den Vorteilen des Schweizer Finanzplatzes profitieren, da Schweizer Trustees Trustee eines ausländischen Trusts sein können. Seit dem 1. Januar 2020 verlangt zudem das Finanzinstitutsgesetz (FINIG), dass professionelle Trustees in der Schweiz eine FINMA-Lizenz einholen und sich einer laufenden prudentiellen Aufsicht unterziehen. Die Wahl eines Schweizer FINMA-lizenzierten Trustees bietet Settlors (Trust-Errichtern) und Begünstigten zahlreiche Sicherheiten:
- Erhöhter Schutz: Die FINMA-Lizenz unterstellt den Trustee hohen Standards in Governance, Risikomanagement und Compliance.
- Transparenz: Pflichten der Berichtserstattung und regelmässige Prüfungen stellen ein hohes Mass an Transparenz sicher.
- Rechtsmittel: Settlors und Begünstigte können sich an die Aufsichtsorganisation (AO) oder an die FINMA wenden (neben den üblichen ordentlichen Rechtsmitteln).
- Internationale Anerkennung: Die FINMA-Lizenzierung ist international als Qualitätsmerkmal anerkannt.
Die Schweizer Familienstiftung
Nachdem der Schweizer Trust abgeschrieben wurde, stellt sich nun die Frage, ob es zu einer Liberalisierung resp. Modernisierung der Schweizer privatnützigen Stiftung kommt.
Heute ist die Schweizer Familienstiftung im internationalen Vergleich eng ausgestaltet (Art. 335 ZGB). Existierende Familienstiftungen (Schätzung: ca. 500) wurden sehr oft vor Erlass der restriktiven Rechtsprechung 1945 errichtet (BGE 71 I 265 hält das Verbot von Unterhaltsstiftungen fest). Voraussetzungslose Unterhaltszwecke (Zuwendungen an den allgemeinen Lebensunterhalt) sind de lege lata verboten. Heute erlaubt Art. 335 ZGB nur sehr begrenzte Zwecke für Familienstiftungen (Erziehung, Ausstattung, Unterstützung von Familienmitgliedern, oder «ähnliche Zwecke»). Aus diesem Grunde weichen viele vermögende Familien auf ausländische Strukturen aus, etwa nach Liechtenstein oder in Trust-Jurisdiktionen.
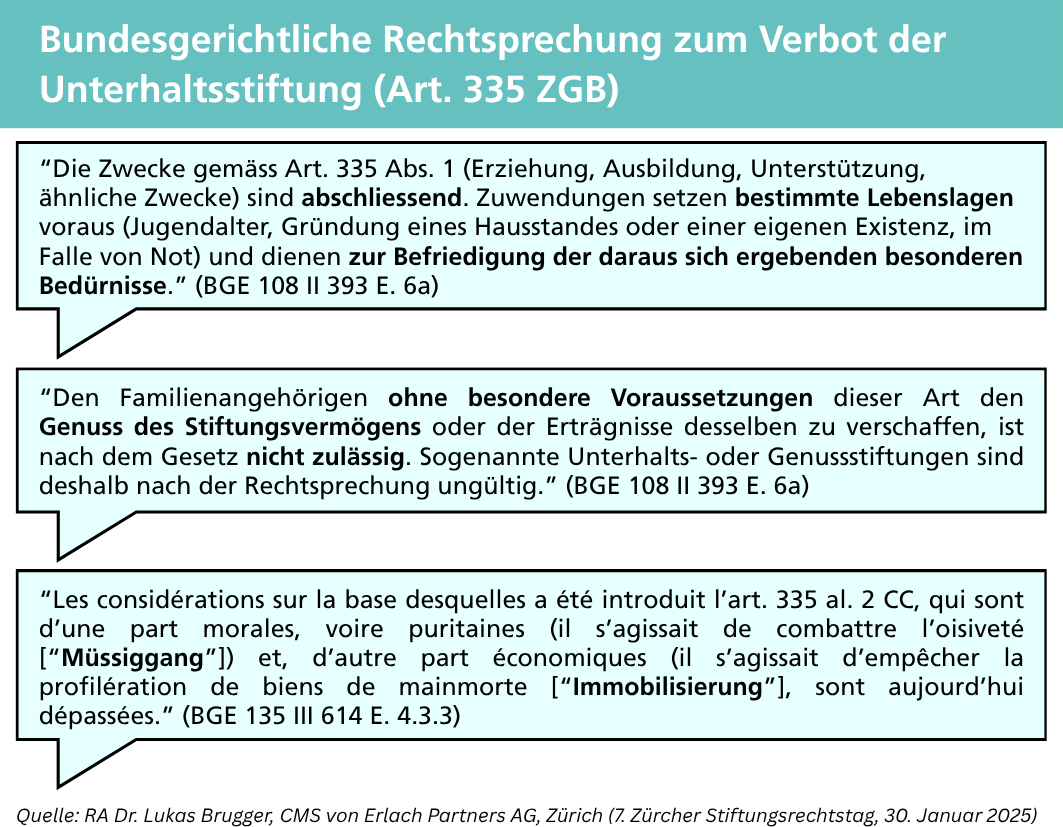
In der Fachwelt ist man mehr und mehr der Meinung, dass die Schweizer Familienstiftung kein zeitgemässes geeignetes Rechtsinstrument mehr darstellt und eine entsprechende Öffnung angestrebt werden sollte.
Ob es politisch dazu kommt, ist aber völlig offen. Die gleichen Gründe, die zum Scheitern des Schweizer Trusts führten, werden auch hier z.T. angeführt. Kritiker befürchten erneut Umgehungskonstruktionen, Steuerprivilegien und Intransparenz.
Die zentrale parlamentarische Initiative ist die Motion von Thierry Burkart (Motion 22.4445: „Die Schweizer Familienstiftung stärken. Verbot der Unterhaltsstiftung aufheben“). Sie bietet erstmals die Möglichkeit, die Familienstiftung neu zu denken.
Der Kern der Motion will Art. 335 ZGB dahingehend ändern, dass Familienstiftungen künftig auch Unterhaltszwecke verfolgen dürfen (also nicht nur Erziehung, Ausstattung oder Unterstützung in Notlagen).
Thierry Burkart argumentiert unter anderem, dass die heutige Regelung historisch überholt und somit ein alter Zopf sei und die Schweiz dadurch gegenüber ausländischen Jurisdiktionen Wettbewerbsnachteile habe.
Sowohl der Ständerat (12. Dezember 2023) als auch der Nationalrat (27. Februar 2024) haben der Motion Burkart zugestimmt und das Geschäft an den Bundesrat überwiesen. Es bleibt nun spannend, abzuwarten, wie es weitergeht. Optimistische Stimmen rechnen bereits 2026 mit einem (Vor-)Entwurf des Bundesrates zur revidierten Familienstiftung.
Autor und Kontakt:
Dr. iur. Jürg P. Brinkmann
LL.M. Taxation
CEO ATU General Trust (Schweiz) AG
Artikel als PDF lesen / runterladen